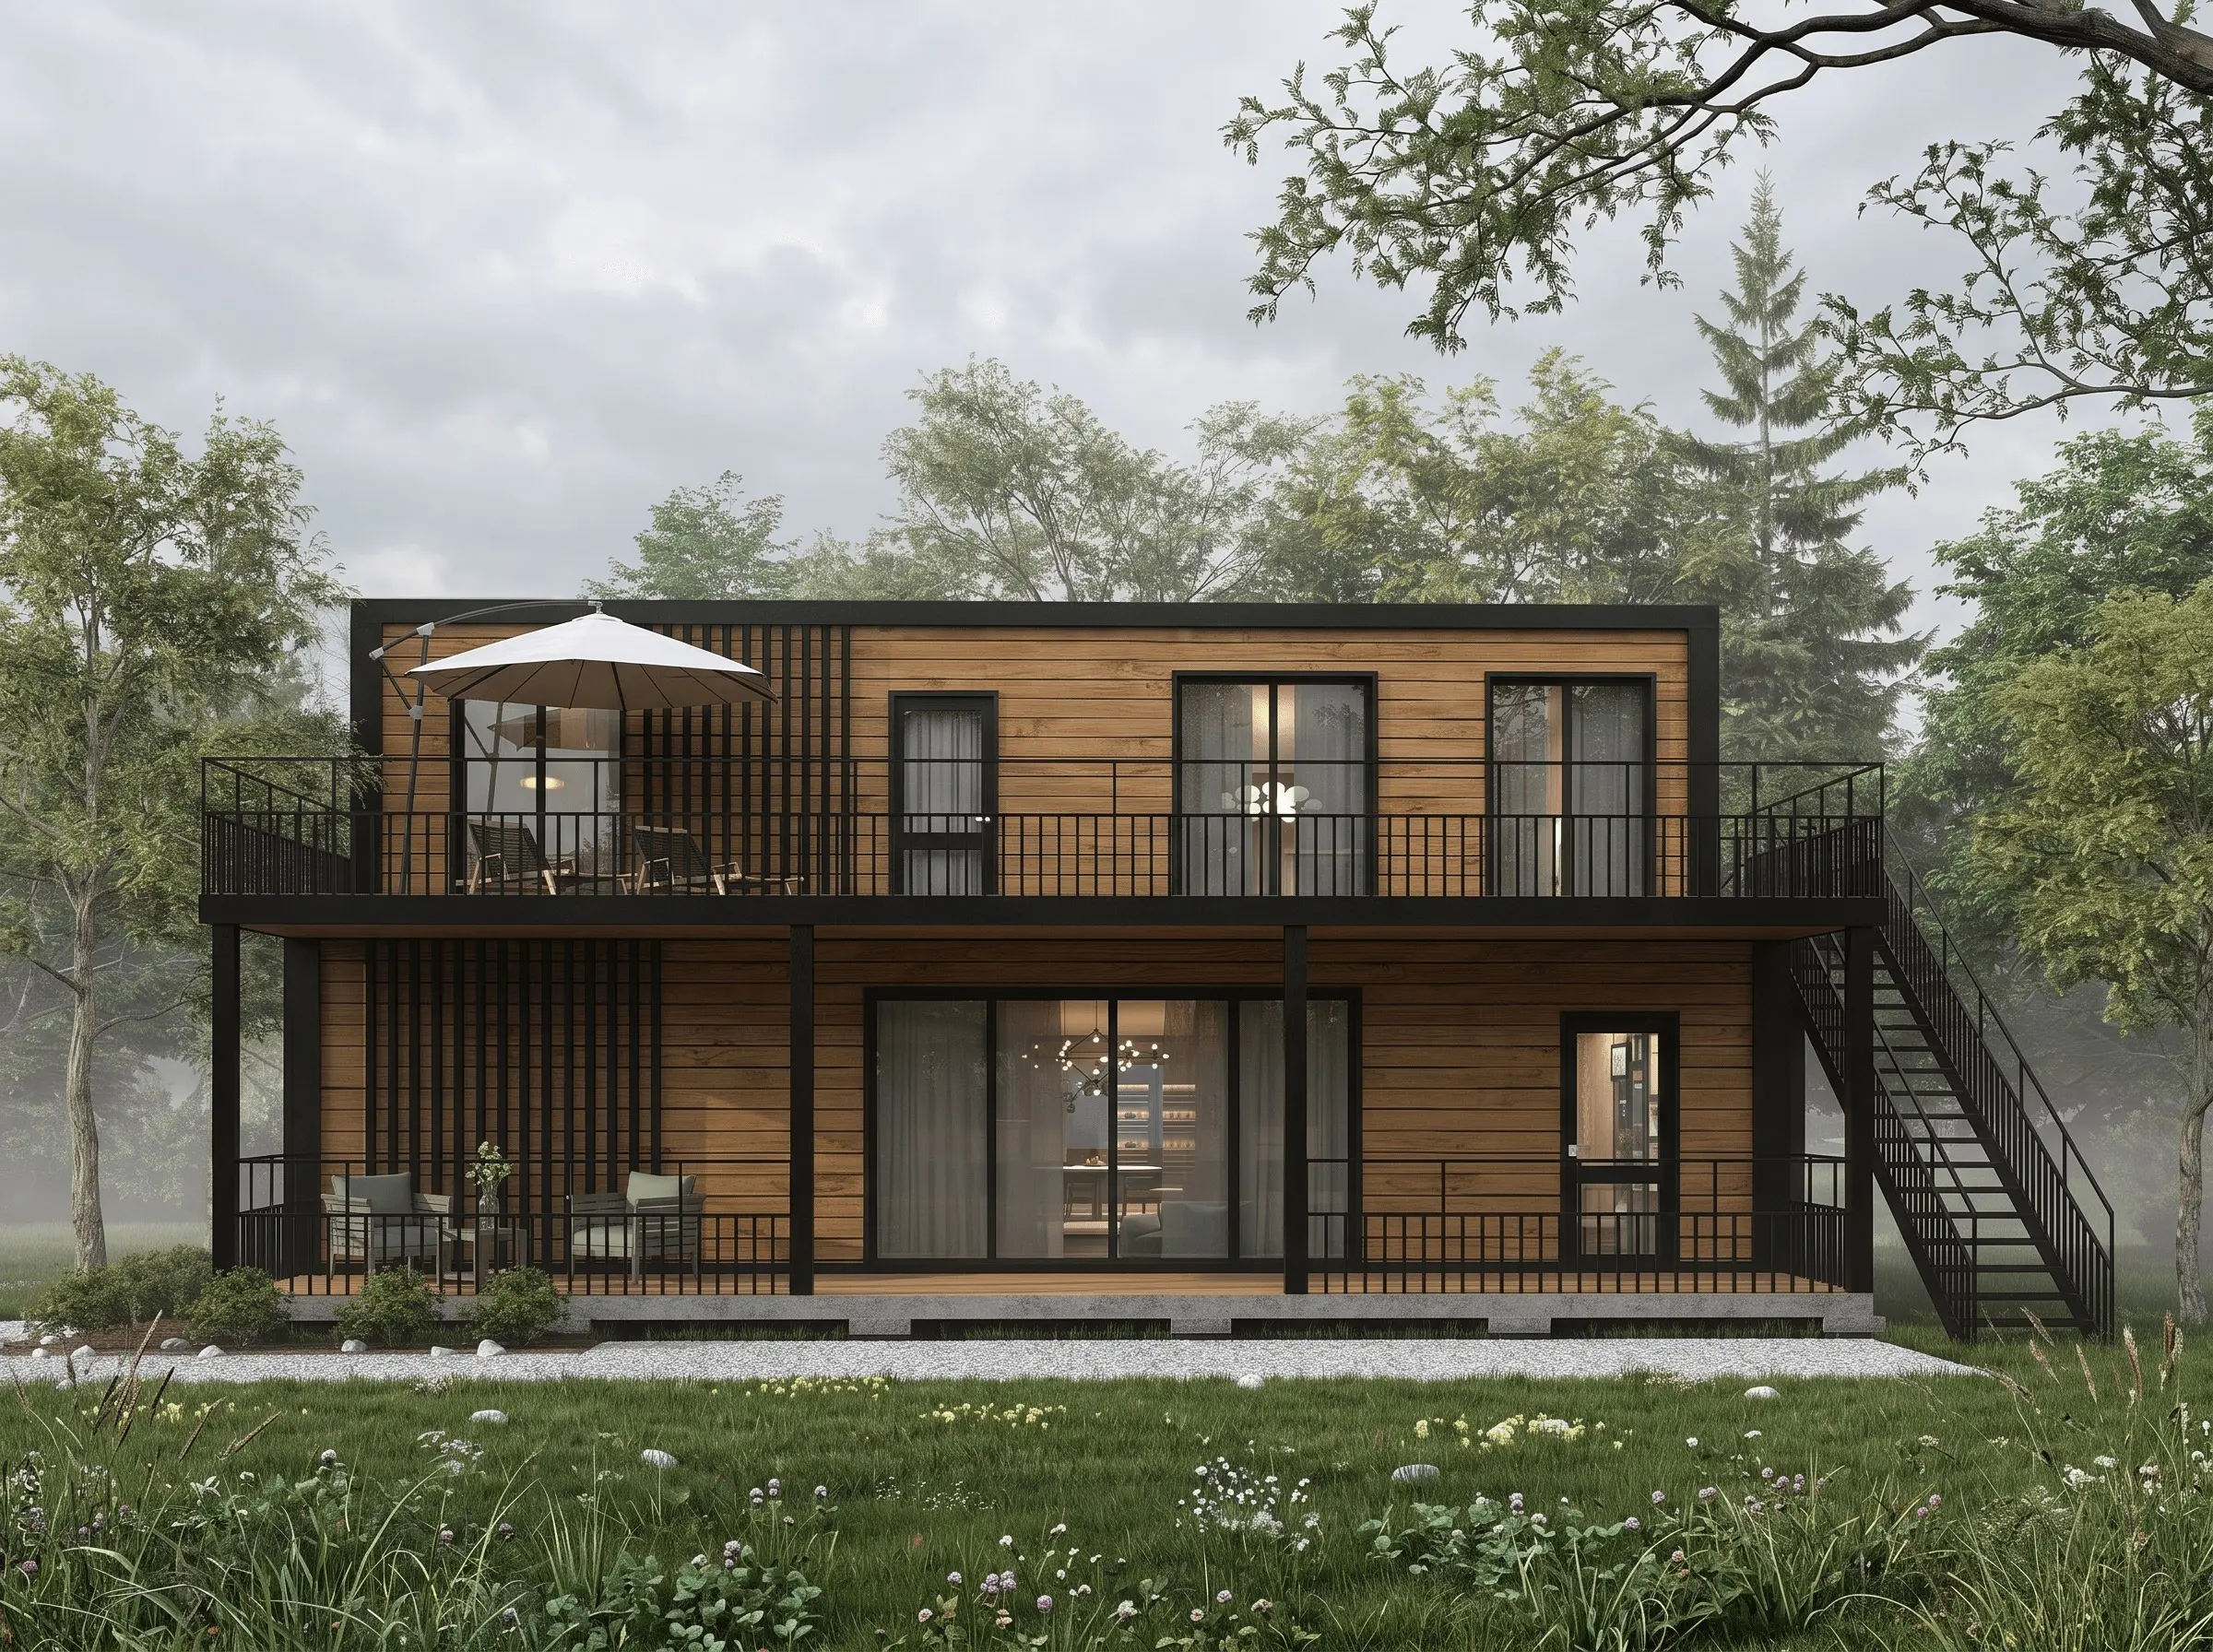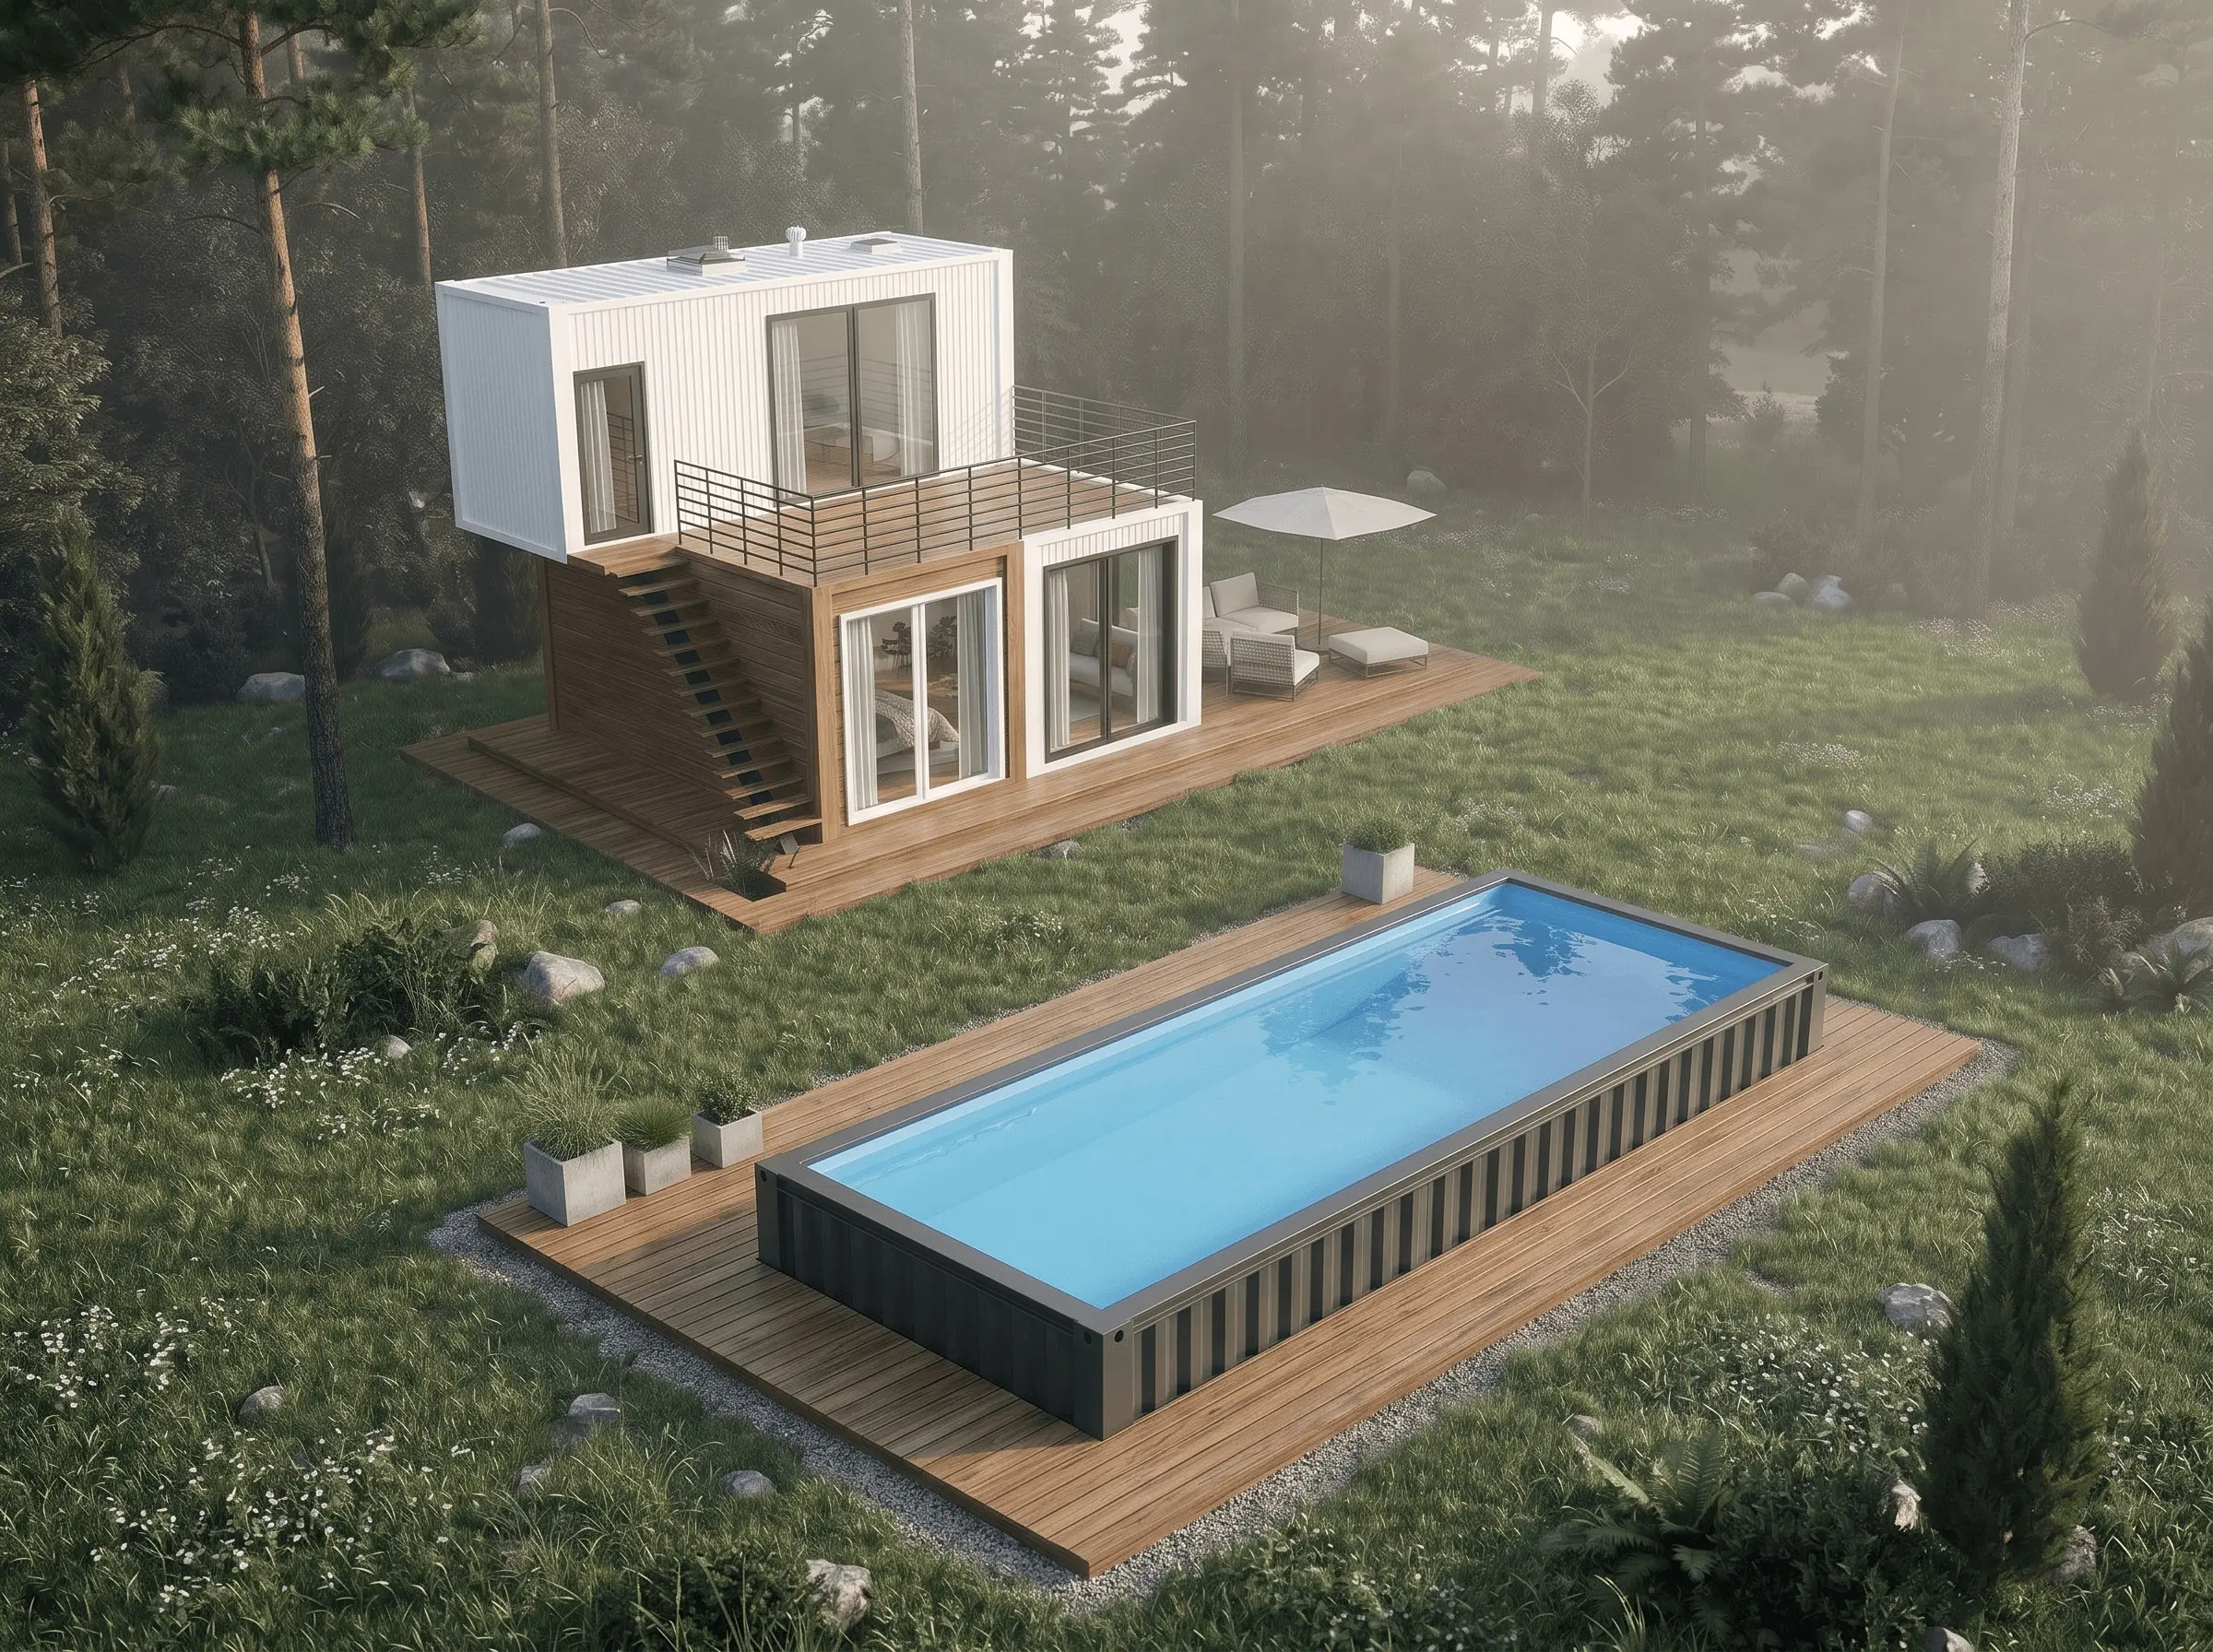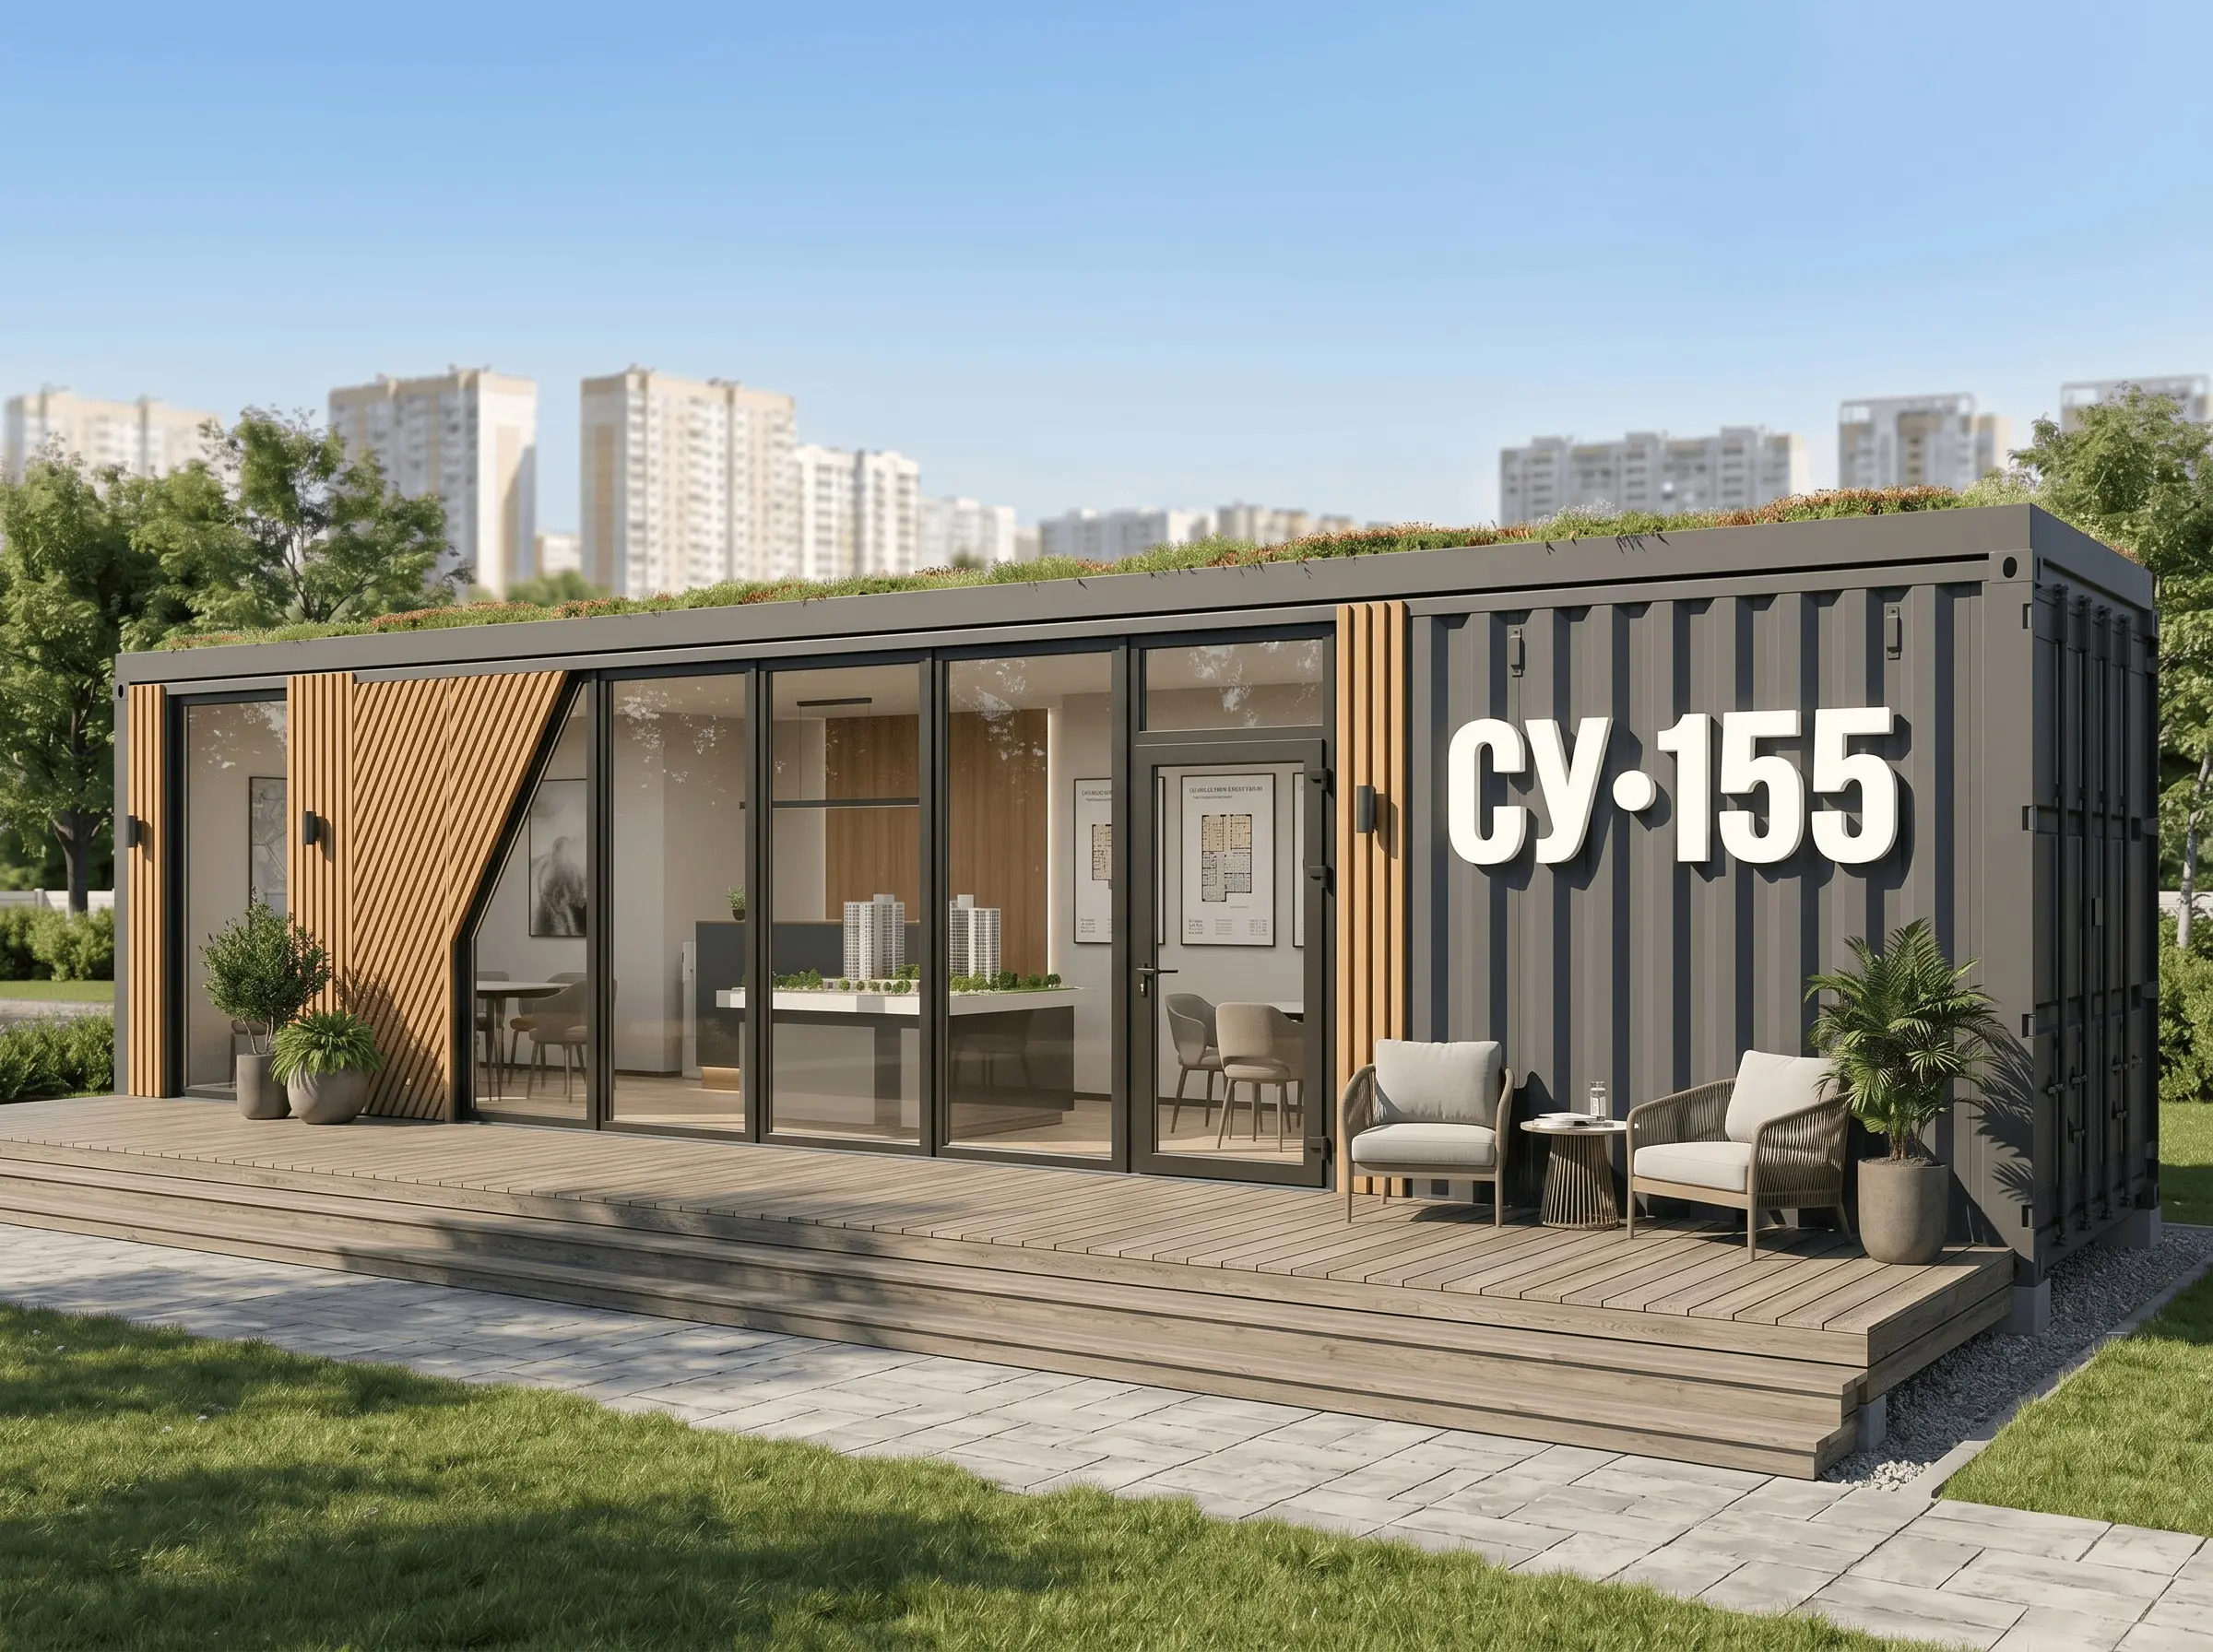
Дом из морского контейнера можно построить с использованием ипотеки. Для банка принципиально не то, из кирпича, дерева или стальных модулей сделан будущий дом, а его юридический статус, характеристики проекта, участок, подрядчик и соответствие условиям конкретной ипотечной программы.
Это важное различие. Ипотека оформляется не на покупку пустого грузового контейнера, который затем владелец самостоятельно превращает в дачу. Речь идет о строительстве полноценного жилого дома по проекту и договору подряда.
В 2026 году для семей с детьми особенно интересна семейная ипотека. Государственная программа позволяет направить льготный кредит в том числе на строительство индивидуального жилого дома с подрядчиком. Для такого строительства используется безопасная схема расчетов через счет эскроу. Ставка по программе составляет не более 6%, а заключить кредитный договор по действующим условиям можно до конца 2030 года.
Можно ли взять ипотеку именно на дом из морского контейнера
Да.
Отдельной государственной категории «ипотека на контейнерный дом» не существует. Банк рассматривает строительство индивидуального жилого дома.
Морской контейнер в таком проекте является основой конструкции. На производстве формируются и усиливаются проемы, выполняются утепление, инженерные системы, окна, двери, внутренняя и наружная отделка. Готовый объект проектируется как жилой дом для установки на конкретном земельном участке.
Поэтому вопрос для банка звучит не так:
«Можно ли кредитовать контейнер?»
А скорее так:
«Соответствует ли проект требованиям программы и сможет ли построенный объект быть оформлен как жилой дом?»
Именно по этой причине ипотечное оформление желательно начинать до изготовления дома, а не после того, как готовый модуль уже стоит на участке.
Почему технология строительства не является главным препятствием
У банков есть требования к будущему дому: его назначению, площади, этажности, пригодности для круглогодичного проживания, документам и регистрации после завершения строительства.
Но сам стальной каркас не делает дом автоматически непригодным для ипотеки.
При рассмотрении сделки банк получает проект и смету, сведения о земельном участке и подрядчике. По этим документам он оценивает конкретный объект.
Для контейнерной технологии это даже удобно: основные характеристики будущего дома известны заранее. Можно определить количество модулей, наружные размеры, планировку, площадь, количество комнат, санузлов и инженерную комплектацию.
Чем подробнее зафиксирован проект, тем понятнее он и заказчику, и банку.
Можно ли оформить семейную ипотеку на дом из контейнера
Да, если заемщик, участок, подрядчик и будущий дом соответствуют требованиям программы и конкретного банка.
Семейная ипотека в 2026 году позволяет финансировать строительство жилого дома с привлечением подрядчика и расчетами через счет эскроу. Банк ДОМ.РФ прямо относит строительство частного дома на собственном участке или с одновременной покупкой земельного участка к допустимым целям программы.
По действующим общим параметрам программы льготная ставка составляет до 6%. Минимальный первоначальный взнос по государственной программе — от 20%, максимальная льготная сумма кредита для Москвы, Московской области, Санкт-Петербурга и Ленинградской области составляет 12 млн рублей, для остальных регионов — 6 млн рублей. Конкретный банк может устанавливать дополнительные требования к заемщику и объекту.
Для Максстрой семейная ипотека особенно актуальна, поскольку значительная часть заказчиков выбирает дом именно для дачного участка или постоянного проживания семьи в Московской области.
При этом не нужно путать максимальную сумму льготного кредита со стоимостью самого дома. Проект может стоить дороже: схема финансирования в таком случае определяется условиями банка и размером собственных средств заемщика.
Кто может воспользоваться семейной ипотекой
В 2026 году программа продолжает действовать для установленных государством категорий семей с детьми.
В частности, Банк ДОМ.РФ указывает семьи с ребенком, которому на дату заключения кредитного договора еще не исполнилось семь лет, семьи с ребенком-инвалидом и семьи с двумя и более несовершеннолетними детьми. Для отдельных сценариев программы существуют дополнительные территориальные и иные условия.
Условия семейной ипотеки менялись несколько раз, поэтому при подготовке конкретной сделки не стоит ориентироваться только на старые статьи, ролики или ипотечные калькуляторы.
Сначала имеет смысл проверить право семьи на программу в выбранном банке, а затем уже окончательно согласовывать финансовую схему строительства.
Какой дом из контейнера подходит для ипотеки
Не каждый объект, который технически можно изготовить из контейнера, автоматически подойдет под конкретную ипотечную программу.
Банки устанавливают требования к площади, назначению, этажности и другим характеристикам дома. Эти параметры могут различаться.
Поэтому для ипотечного проекта предпочтительнее сразу выбирать полноценный жилой дом достаточной площади, рассчитанный на круглогодичную эксплуатацию.
В текущей практике ипотечного оформления Максстрой дом должен иметь площадь не менее 20 м². Поэтому компактный дом только из одного стандартного 20-футового контейнера под такую схему не подходит. Более крупные жилые проекты можно рассматривать для банковского оформления.
Например, это могут быть дома из одного 40-футового контейнера, проекты из 40- и 20-футового модулей, два объединенных 40-футовых контейнера и более просторные многомодульные решения.
Но окончательное соответствие проекта всегда подтверждает банк.
Именно поэтому неправильно сначала выбирать самый маленький дом исключительно по цене, а потом пытаться адаптировать его под ипотеку.
Что банк понимает под жилым домом
Для ипотеки важен не красивый рендер, а объект, предназначенный для проживания.
Проект должен предусматривать полноценную конструкцию дома, утепление, окна и двери, инженерные системы и возможность дальнейшего оформления недвижимости.
При круглогодичном использовании особенно важны отопление, вентиляция, водоснабжение и защищенная от промерзания канализация.
То есть для банка и для будущего владельца задача в этом смысле совпадает: построить не временную бытовку, а нормальный жилой дом.
Подробно требования к зимней эксплуатации разобраны в статье «Можно ли жить в доме из морского контейнера зимой и круглый год», а устройство инженерии — в материале «Инженерные коммуникации в доме из контейнера».
На каком участке можно строить дом в ипотеку
Распространенная ошибка — считать, что ипотечный дом обязательно должен находиться только на участке ИЖС.
На практике значение имеет конкретный вид разрешенного использования земельного участка, возможность строительства на нем жилого дома и требования выбранного банка.
В ипотечных сделках Максстрой рассматриваются участки ИЖС, садовые участки и другие допустимые варианты, если их правовой режим позволяет построить и оформить требуемый объект.
Поэтому сначала нужно смотреть документы на конкретную землю, а не только разговорное название вроде «участок в СНТ».
У банка также могут быть требования к зарегистрированному праву на участок, наличию границ и ограничениям территории.
Если земля уже принадлежит клиенту, строительство может финансироваться на существующем участке. Некоторые ипотечные программы позволяют включить в кредит еще и приобретение участка для последующего строительства дома. Например, такая возможность прямо предусмотрена программами Банка ДОМ.РФ.
Что лучше проверить на участке до подачи заявки
Не стоит начинать ипотеку с выбора цвета фасада.
Сначала полезно убедиться, что на участке действительно можно разместить выбранный проект.
Нужно проверить документы на землю, ее границы, допустимость строительства жилого дома и существующие ограничения.
После этого проект привязывают к участку: определяют место дома, фундамента, септика или канализации, источника воды и точки подключения электричества.
Для контейнерного дома есть еще один практический вопрос — доставка.
К участку должен иметься подходящий подъезд для длинномерного транспорта, а рядом с местом монтажа — возможность безопасной работы крана.
Получается, участок проходит сразу две проверки: юридическую и техническую.
Почему ипотека на строительство отличается от покупки квартиры
При покупке готовой квартиры банк в основном проверяет заемщика и недвижимость.
При ипотеке на строительство появляется еще один важный участник — подрядчик.
Банку необходимо понимать, кто именно будет строить дом, на основании какого договора, какой объект должен появиться на участке и сколько это будет стоить.
Поэтому для сделки готовятся проект и смета.
Подрядчик также должен соответствовать требованиям банка и работать по предусмотренной программой схеме.
В семейной ипотеке для строительства частного дома в 2026 году расчеты с подрядчиком осуществляются через счет эскроу. Это прямо предусмотрено действующими условиями государственной программы.
Именно поэтому случайная строительная бригада, которой заказчик обычно переводит предоплату на карту, для такой сделки не подходит.
Что такое счет эскроу простыми словами
Счет эскроу нужен для того, чтобы деньги на строительство не поступали подрядчику обычным авансом.
Средства размещаются на специальном счете в банке и остаются защищенными до выполнения условий договора.
Подрядчик строит дом, а доступ к деньгам получает после наступления предусмотренных законом и договором условий.
Для заказчика это снижает один из главных рисков частного строительства — ситуацию, когда подрядчик получил большую сумму в начале работ, но объект не закончил.
Для строительной компании схема тоже меняет процесс. Производитель должен иметь возможность финансировать строительство до раскрытия эскроу и работать по банковским правилам.
Банк ДОМ.РФ прямо называет эскроу безопасным способом расчетов при строительстве ИЖС и использует такую схему для семейной ипотеки, ИТ-ипотеки и других программ строительства частных домов.
Для клиента технические детали работы счета обычно менее важны, чем общий принцип:
деньги защищены банком, пока подрядчик выполняет обязательства по строительству.
Как проходит ипотечная сделка с Максстрой
Процесс начинается не с похода клиента в десять банков, а с выбора будущего дома.
Сначала определяется проект: площадь, количество контейнеров, планировка и комплектация. Если готового решения достаточно, берется существующий проект. Если нужны изменения, они согласовываются до подготовки банковской документации.
После этого Максстрой формирует проект дома и смету, необходимые для рассмотрения строительной части сделки банком.
Клиент подает ипотечную заявку и документы в выбранный банк либо использует соответствующий онлайн-сервис банка.
Банк проверяет заемщика, земельный участок, будущий объект и подрядчика.
После положительного решения согласовываются договор подряда, ипотечные документы и механизм расчетов через эскроу.
И только после оформления сделки запускается производство дома.
Это принципиальный момент. При ипотеке нельзя изготовить объект заранее в расчете на то, что банк потом автоматически профинансирует уже выполненные работы.
Сначала согласование и сделка — затем производство.
Какие документы готовит Максстрой
Заказчику не требуется самостоятельно придумывать строительную смету или пытаться объяснить банку устройство контейнерного дома.
Со стороны Максстрой подготавливаются проект и смета будущего объекта, а также необходимые сведения по подрядчику для банковского рассмотрения.
Со стороны клиента понадобятся документы заемщика, документы на участок и дополнительные сведения по требованиям конкретного банка.
Точный комплект зависит от программы.
Банк может запросить документы о доходах, семье, земельном участке и другие сведения. Поэтому универсальный список на сайте быстро устаревает и нередко только запутывает клиента.
Правильная последовательность проще: сначала выбирается проект, затем становится понятно, какой банк и программа рассматриваются, после чего собирается конкретный пакет документов.
С какими банками работает Максстрой
Максстрой имеет аккредитацию для ипотечных сделок в Банке ДОМ.РФ, Домклик Сбера и Т-Банке и может работать с другими банками, если программа и требования позволяют провести конкретную сделку.
Это не означает, что условия во всех банках одинаковые.
Один банк может отличаться требованиями к минимальной площади, другой — к первоначальному взносу, параметрам участка или заемщику.
Даже внутри одного банка различные ипотечные продукты имеют разные условия.
Например, актуальная программа Банка ДОМ.РФ прямо предусматривает строительство жилого дома подрядчиком через эскроу как в рамках семейной ипотеки, так и по другим программам.
Поэтому банк логичнее выбирать уже после того, как понятны стоимость проекта, участок и ситуация заемщика.
Можно ли использовать материнский капитал
Да.
Материнский капитал разрешено использовать на улучшение жилищных условий, в том числе на первоначальный взнос по кредиту на строительство жилья и на погашение основного долга и процентов по такому кредиту. Социальный фонд России прямо указывает строительство жилья среди допустимых целей.
В 2026 году размер материнского капитала после февральской индексации составляет до 963 243,17 рубля в зависимости от того, когда появились дети и возникло право семьи на сертификат. Для части семей размер составляет 728 921,90 рубля.
Для конкретной ипотечной сделки важно не только наличие сертификата, но и правила выбранного банка.
Если используется материнский капитал, возникают и обязательства по оформлению жилья в общую собственность членов семьи с определением долей. СФР отдельно указывает это требование для жилья, построенного с использованием средств сертификата.
Поэтому материнский капитал лучше включать в финансовую схему сразу, а не пытаться добавить его уже в последний момент перед сделкой.
Можно ли использовать маткапитал как первоначальный взнос
Да, это один из предусмотренных законом способов использования средств.
СФР прямо разрешает направлять материнский капитал на первоначальный взнос при получении кредита, в том числе ипотечного, на строительство жилья.
Но здесь есть важный нюанс.
Если банк требует первоначальный взнос, например 20%, это не всегда означает, что абсолютно вся эта сумма может состоять только из материнского капитала. У конкретного кредитора могут быть собственные требования к доле личных средств.
Поэтому сначала нужно получить расчет банка, а затем уже понимать, сколько потребуется собственных денег.
Что входит в стоимость дома, а что может оплачиваться отдельно
Еще одна частая ошибка — увидеть цену проекта на сайте и считать ее окончательной суммой ипотечной сделки.
Строительство дома и подготовка участка — разные статьи расходов.
Помимо самого дома необходимо учитывать фундамент, доставку, монтаж и наружные коммуникации в той мере, в какой они требуются на конкретном участке.
Часть этих расходов может входить в строительную смету, часть — выполняться отдельно. Это зависит от выбранного проекта и банковской схемы.
Поэтому для ипотеки особенно важна подробная смета.
Банк должен видеть не абстрактную формулировку «дом под ключ», а конкретный объем работ.
Для клиента это тоже полезно: становится понятно, какие расходы финансируются кредитом, а какие нужно предусмотреть самостоятельно.
Что происходит после одобрения ипотеки
После подписания документов и выполнения банковских условий Максстрой запускает проект в производство.
Большая часть работ выполняется на производственной площадке: подготавливается контейнер, формируются и усиливаются проемы, выполняются утепление, инженерия и отделка.
После изготовления готовый модуль доставляется на подготовленный участок и устанавливается.
Если дом состоит из нескольких контейнеров, выполняется их монтаж и предусмотренные проектом соединения.
Затем завершаются необходимые работы на участке и проводится процедура оформления построенного дома.
Такой производственный подход хорошо сочетается с ипотекой: у объекта заранее есть понятный проект, комплектация и ожидаемый результат.
Сколько времени занимает оформление ипотеки
Единого срока нет.
Банк должен проверить самого заемщика, участок, объект и подрядчика. Скорость зависит от готовности документов и выбранной кредитной организации.
Поэтому не стоит ориентироваться на обещание «ипотека за один день», даже если предварительное решение банка действительно может появиться очень быстро.
Предварительное одобрение заемщика — только часть сделки.
После него еще необходимо согласовать проект, объект, документы на землю, договор подряда и эскроу.
Для заказчика гораздо полезнее заранее подготовить проект и участок, чем пытаться ускорить процедуру за счет неполного пакета документов.
Ипотека на готовый дом и ипотека на строительство — не одно и то же
На рынке встречаются два принципиально разных сценария.
Первый — покупка уже существующего зарегистрированного дома.
Второй — строительство нового объекта на собственном или приобретаемом участке.
Для Максстрой основной ипотечный сценарий — именно строительство нового жилого дома.
До начала производства банк понимает, какой объект должен появиться, а подрядчик выполняет его по согласованному проекту.
Для семейной ипотеки строительство с подрядчиком через эскроу прямо предусмотрено действующими условиями программы.
Поэтому требования и документы по такой сделке отличаются от обычной покупки готовой дачи на вторичном рынке.
Что выгоднее: ипотека или рассрочка
Это зависит от суммы и финансовой ситуации клиента.
Ипотека позволяет растянуть оплату на длительный срок и при наличии права на льготную программу получить существенно более низкую ставку, чем по обычному потребительскому кредиту.
Но оформление сложнее: банк проверяет объект и заемщика, появляется счет эскроу и дополнительные требования к строительству.
Если значительная часть стоимости дома уже есть и клиенту нужна лишь короткая отсрочка, ипотека может оказаться избыточным инструментом.
Максстрой также предоставляет собственную рассрочку на шесть месяцев. Для некоторых проектов этого достаточно, чтобы не оформлять долгосрочный жилищный кредит.
Поэтому сравнивать стоит не рекламные проценты, а реальную задачу: какую сумму нужно профинансировать и на какой срок.
Какой проект разумнее покупать в ипотеку
Когда дом оплачивается собственными средствами, велик соблазн максимально уменьшить площадь ради экономии.
При ипотеке полезно посмотреть на ситуацию немного дальше.
Жилой дом покупается не на один сезон. Семья может увеличиться, появится необходимость в рабочем месте, дополнительном хранении или отдельной спальне.
Поэтому лучше сразу оценивать не только стоимость квадратного метра, но и планировку.
Для одного человека или пары может быть достаточно дома из одного 40-футового контейнера.
Для семьи удобнее проекты из двух модулей, где можно получить более широкую кухню-гостиную и отдельные спальни.
Для постоянного проживания также стоит сразу закладывать нормальную инженерную комплектацию и достаточное утепление.
Дешевле один раз правильно спроектировать дом, чем через два года перестраивать уже заложенный банку объект.
В каталоге проектов Максстрой можно сравнить дома из 40-футового контейнера, двух контейнеров и более крупные варианты, которые подходят для круглогодичного использования.
Почему ипотечный проект лучше выбирать до обращения в банк
Формально можно сначала получить предварительное одобрение заемщика.
Но пока неизвестна стоимость дома, непонятно, какая сумма кредита вообще нужна.
Поэтому практичная последовательность другая.
Сначала стоит выбрать один-два подходящих проекта и определить примерную комплектацию.
Тогда появляется ориентировочная стоимость. Можно понять необходимый первоначальный взнос и требуемую сумму кредита.
После этого уже имеет смысл выбирать программу и банк.
Так разговор становится предметным:
не «дадут ли нам когда-нибудь ипотеку на какой-нибудь контейнерный дом», а:
«Нам нужен жилой дом такой-то площади на этом участке, стоимость проекта составляет столько-то, собственных средств столько-то — какая схема финансирования подходит?»
Это значительно проще и для клиента, и для банка.
Как начать оформление ипотеки на дом Максстрой
Если участок уже есть, для предварительного расчета нужны выбранный проект и основные сведения о земле.
Если проекта пока нет, сначала определяется необходимая площадь, количество комнат и режим проживания.
После этого Максстрой помогает подобрать подходящий вариант и рассчитывает комплектацию.
Когда проект и ориентировочная стоимость понятны, подготавливаются проектная документация и смета для банка.
Дальше клиент проходит банковское одобрение и оформляет ипотечную сделку.
После заключения сделки дом запускается в производство.
Такой порядок позволяет не тратить время на оформление кредита до того, как понятно, что именно строится и сколько это будет стоить.
Вывод
Дом из морского контейнера можно оформить в ипотеку в 2026 году.
Для банка важен не материал каркаса, а то, что в результате строительства появляется полноценный жилой дом, соответствующий требованиям выбранной программы.
Особенно интересна семейная ипотека. По действующим условиям она позволяет финансировать строительство индивидуального жилого дома подрядчиком через счет эскроу по ставке до 6%. Максимальная сумма льготного кредита составляет 12 млн рублей для Москвы, Московской области, Санкт-Петербурга и Ленинградской области и 6 млн рублей для остальных регионов.
При этом дом и участок должны соответствовать требованиям банка, а подрядчик — работать по банковской схеме.
Для Максстрой процесс начинается с выбора проекта. Компания готовит проект дома и смету, клиент проходит банковское одобрение, после оформления сделки начинается производство.
При наличии права на материнский капитал его можно использовать для первоначального взноса либо погашения ипотечного кредита на строительство жилья.
Поэтому если ипотека рассматривается хотя бы как один из вариантов оплаты, лучше сказать об этом до окончательного выбора проекта. Тогда можно сразу подобрать дом подходящей площади и комплектации и не переделывать документы позже.